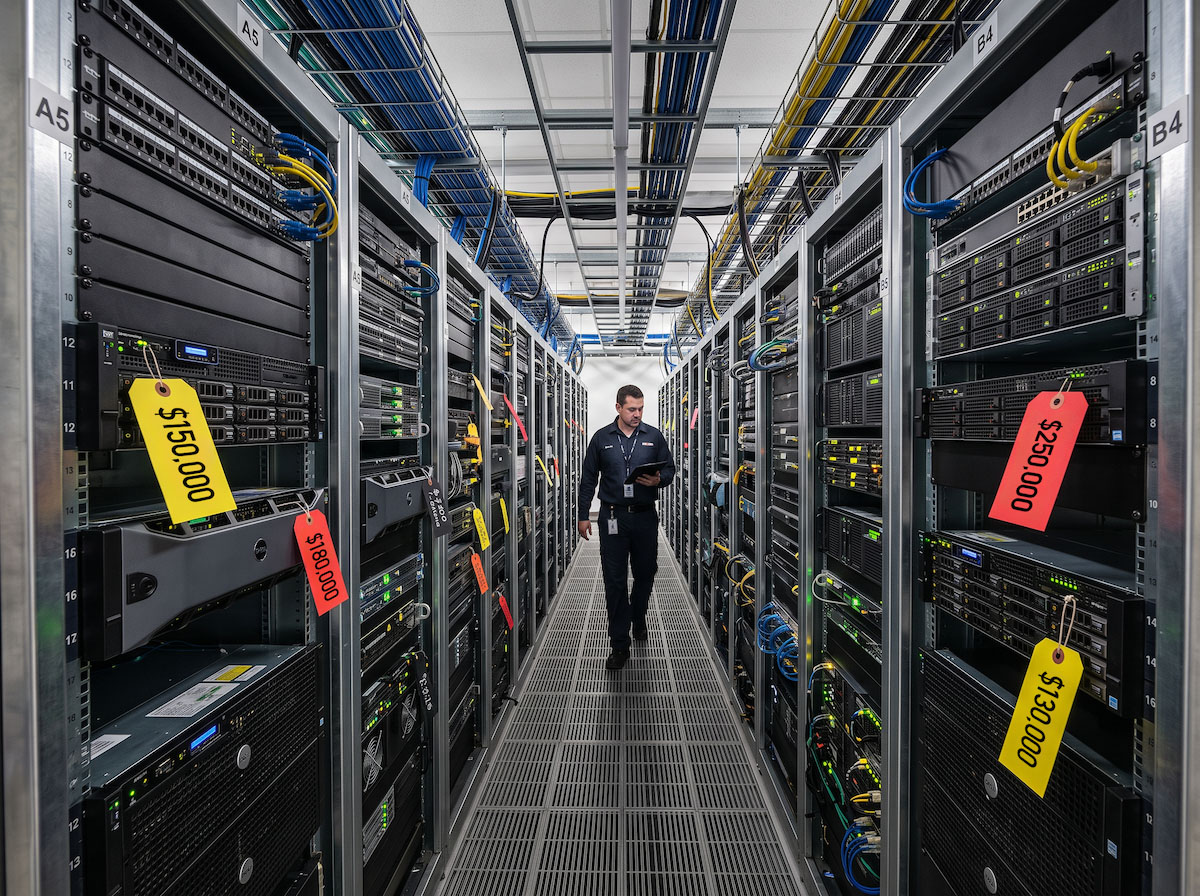
Зростання цін на пам’ять змінює економіку ІТ-інфраструктури

Memory Prices Are Changing the Economics of IT Infrastructure

Ще недавно пам’ять була одним із тих серверних компонентів, про які інфраструктурна команда могла особливо не турбуватись.

Приблизно знаємо, скільки RAM потрібно. Додаємо потрібну кількість модулів у конфігурацію — і рухаємося далі. Нові покоління пам’яті виходять, обсяги зростають, а ціна за гігабайт у довгостроковій перспективі зазвичай знижується. Якщо закупівлю відтерміновували на кілька місяців, це навряд ставало великою проблемою.

Зараз ситуація інша.

З кінця 2025 року ринок пам’яті переживає дуже різке зростання цін. На початку 2026-го воно особливо прискорилося. Тепер темпи вже сповільнюються — і це справді хороша новина. Але говорити про повернення до звичних цін поки зарано. Серверна DRAM залишається в дефіциті, а поточні прогнози показують, що тиск на цей сегмент збережеться і у 2027 році.

Для інфраструктурних команд це важливо з дуже практичної причини. Пам’ять більше не можна сприймати просто як ще один компонент у специфікації сервера. Її ціна вже може впливати на конфігурацію, бюджет, строки закупівлі і навіть на саме рішення — купувати обладнання чи шукати інший спосіб отримати потрібні ресурси.
64 ГБ пам’яті — вже зовсім інша стаття витрат

Memory Prices Are Changing the Economics of IT Infrastructure

Найкраще масштаб змін видно на конкретному прикладі.

За даними Counterpoint Research, ціна модуля RDIMM на 64 ГБ зросла з $255 у III кварталі 2025 року до $450 у IV кварталі. У наступному оновленні Counterpoint ціна за I квартал 2026 року становила вже близько $927 за модуль.

Уявімо сервер із 1 ТБ оперативної пам’яті — 16 модулів по 64 ГБ.

За ціною III кварталу 2025 року така пам’ять коштувала б близько $4 080. За ціною приблизно $927 — уже $14 832.

Звісно, це розрахунковий приклад, а не ціна готового сервера. Але він добре показує, що відбувається.

Процесор той самий. Корпус той самий. Мережеві карти ті самі. Навантаження не стало раптом потребувати втричі більше RAM.

А рахунок за пам’ять — став.

Якщо помножити це на кластер із десяти серверів, різниця порівняно з цінами III кварталу 2025 року становитиме близько $100 000 лише за оперативну пам’ять.

Для віртуалізації, баз даних, приватних хмар та інших систем, де потрібно багато RAM, це вже не «пам’ять трохи подорожчала». Це сума, яка може помітно змінити бюджет проєкту.

Гібридна хмара

Гібридна хмара

Дізнайтеся більше про гібридні хмари SIM-Networks

Дізнатися більше

Ціни зростають повільніше. Але це ще не розворот

Memory Prices Are Changing the Economics of IT Infrastructure

Тут є важливий нюанс у свіжих даних.

Найрізкіше зростання цін ми вже пройшли. TrendForce очікував, що контрактні ціни на звичайну DRAM зростуть на 58–63% за квартал у II кварталі 2026 року. Прогноз на III квартал — уже 13–18%.

На перший погляд, це може виглядати як початок нормалізації.

Але тут легко зробити неправильний висновок.

Ринок переходить від дуже швидкого зростання цін до повільнішого. Він поки не переходить від високих цін до низьких.

Остання статистика галузі це добре показує. За даними TrendForce, у II кварталі 2026 року виручка світової DRAM-індустрії зросла на 59,5% за квартал — до $154,73 млрд. При цьому запаси виробників залишаються на історично низькому рівні, а пропозиція все ще не встигає за попитом.

Тому ситуацію зараз точніше описує проста фраза: ціни ростуть повільніше, але дефіцит нікуди не зник.

Для інфраструктурної команди це зовсім не те саме, що «RAM знову скоро подешевшає».

GPU в хмарі

GPU в хмарі

Замовте хмарний GPU для всього офісу або для особистих проектів

Більше про GPU в хмарі

ШІ тут важливий. Але ним усе не поясниш

Найпростіше пояснення сьогодні звучить так: ШІ потребує HBM, тому звичайної пам’яті стало менше.

Частково це правда. Але картина ширша.

HBM справді забирає дедалі більшу частину виробничих потужностей. За оцінкою TrendForce, на HBM припадатиме близько 22% DRAM wafer input у 2026 році, а у 2027 році цей показник може зрости до 30%.

Але ШІ-інфраструктура — це не лише GPU.

Потрібні процесори, серверні RDIMM великої ємності, накопичувачі, мережа. І чим більше навантажень переходить у виведення моделей, тим більше звичайної серверної інфраструктури теж потрібно.

У результаті дефіцит відчувається не лише в HBM, а й у звичайній серверній DRAM.

Є показовий момент. За даними TrendForce, деякі хмарні провайдери та виробники серверів уже переходять від RDIMM на 96 і 128 ГБ до 32 і 64 ГБ, щоб стримати витрати на закупівлю.

Це вже цікавіше за самі графіки цін.

Коли через вартість пам’яті починають змінювати конфігурацію сервера, проблема перестає бути лише питанням закупівель.

Вона заходить на територію архітектури.

DRAM і NAND вже не варто складати в одну картину

Є ще одна зміна, яку легко пропустити, якщо дивитися на ринок просто як на «пам’ять».

DRAM і NAND зараз рухаються не зовсім однаково.

Серверна DRAM залишається найбільш проблемним сегментом. TrendForce очікує, що у 2027 році постачання RDIMM у бітах зросте лише на 15–20% рік до року. Це менше за прогнозоване зростання поставок серверних CPU, тому дефіцит серверної пам’яті може зберегтися і наступного року.

З NAND ситуація виглядає спокійніше. Нові виробничі потужності мають поступово наблизити цей сегмент до балансу в другій половині 2027 року.

Тому зараз не дуже коректно говорити просто: «пам’ять дорога».

Потрібно уточнювати — яка саме пам’ять, для якого навантаження і на який горизонт планування.

То що робити: чекати чи купувати?

Ось тут починається найцікавіше.

Якщо закупівлю можна перенести, бажання почекати цілком зрозуміле. Ніхто не хоче купувати RAM по $900, якщо є шанс, що через кілька місяців вона коштуватиме дешевше. Але проблема в тому, що зараз немає достатніх підстав розраховувати на швидке здешевлення серверної DRAM.

До того ж саме очікування теж має свою ціну.

Якщо сервер потрібен для нового проєкту, його відтермінування може відкласти і запуск проєкту. Якщо потрібно розширити кластер, доведеться довше працювати на наявному обладнанні. А якщо потреба в потужностях з’явиться саме під час нового витка дефіциту, потрібна конфігурація може коштувати ще дорожче.

Тому замість питання: «Чи буде RAM дешевшою через шість місяців?» варто поставити інше: «Скільки ми реально заощадимо, якщо почекаємо, і скільки нам коштуватиме саме очікування?»

Для інфраструктури це набагато корисніший розрахунок.

Хмарний сервер

Хмарна інфраструктура

Дізнатися більше про високодоступну публічну хмару SIM-Cloud

Детальніше про хмарний сервер

Що можна зробити вже зараз

Повністю перебудовувати інфраструктуру через нинішній цикл цін точно не потрібно. Але кілька речей варто переглянути.

По-перше, перерахуйте конфігурації з великим обсягом RAM за актуальними цінами. Стара комерційна пропозиція на сервер уже не обов’язково відображає реальну структуру витрат.

По-друге, відокремте те, що потрібно зараз, від того, що справді можна відкласти. Якщо ресурси потрібні цього кварталу, не варто автоматично переносити проєкт лише в надії на нижчу ціну наступного року.

По-третє, рахуйте повну вартість володіння. До ціни сервера додаються резервні потужності, запасні компоненти, оновлення, електроенергія, місце в дата-центрі та, звісно, ризик подальшого подорожчання.

І є ще одне просте запитання: чи кожному навантаженню взагалі потрібне нове фізичне обладнання?

Саме тут IaaS може бути практичним варіантом. Замість того щоб самостійно проходити через закупівлю пам’яті, чекати поставки серверів і планувати їхнє оновлення, команда може використовувати вже підготовлену інфраструктуру та оплачувати потрібні ресурси.

Для частини задач це змінює саму логіку рішення.

Не потрібно вгадувати, коли конкретний модуль RAM подешевшає. Можна просто отримати потрібну потужність тоді, коли вона потрібна, а частину ризику, пов’язаного із закупівлею обладнання, залишити на стороні провайдера.

Для команд із фіксованим бюджетом або жорсткими строками проєкту це може бути цілком робочим варіантом.

Проблема зрештою не в ціні. А в невизначеності

Ринок пам’яті зрештою збалансується. Такі цикли вже не раз проходили напівпровідникові ринки. Питання лише в тому, коли це станеться.

Сьогодні ми бачимо досить чітку картину. Темпи зростання цін сповільнилися — це добре. Але пропозиція ще не наздогнала попит.

У II кварталі виручка DRAM-індустрії досягла майже $154,73 млрд, запаси виробників залишаються на історично низькому рівні, HBM забирає дедалі більшу частину виробничих потужностей, а покупці вже змінюють серверні конфігурації, щоб стримати витрати. При цьому TrendForce продовжує очікувати тиску на серверну DRAM у 2027 році. Тому будувати наступний цикл закупівель на припущенні, що серверна пам’ять просто повернеться до звичного здешевлення, зараз ризиковано.

Ціни можуть знизитися. Але ніхто не може точно сказати, коли саме і наскільки. І різні сегменти ринку поводитимуться по-різному.

Тож зараз важливіше не вгадати момент розвороту, а зрозуміти, скільки цього ризику ваша інфраструктура готова взяти на себе.

Ринок пам’яті від нас не залежить.

А ось те, скільки ризику ми через нього беремо на себе, — залежить.

Чи була ця стаття корисною?

Сподобалася стаття?

Згода на використання файлів cookie

Натискаючи "Я згоден", ви даєте згоду на використання cookie, щоб надати вам релевантний досвід. Відвідайте "Керування cookie", щоб надати обмежену згоду. Детальніше

Налаштування файлів cookie

Функціональні

Необхідні файли cookie мають важливе значення для основних функцій веб-сайту, і без них веб-сайт не буде працювати належним чином.

Аналітичні

Аналітичні файли cookie використовуються для розуміння того, як відвідувачі взаємодіють із веб-сайтом.

Рекламні

Рекламні файли cookie використовуються для надання відвідувачам релевантної реклами та маркетингових кампаній.